|
官宣!最新工资、劳务等所得扣缴个人所得税细则明确
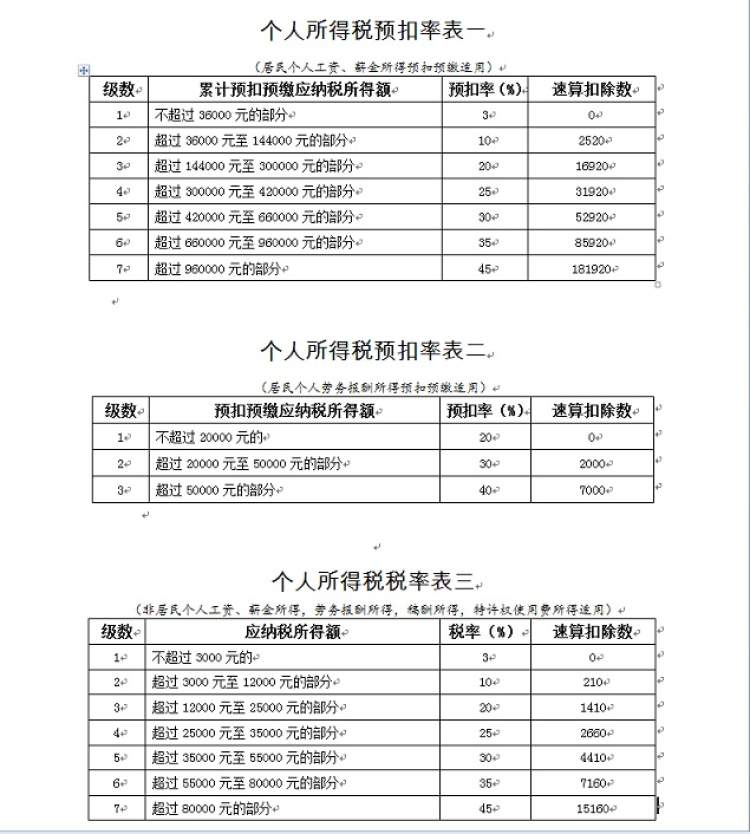
非居民还是分项按月或按次扣缴 非居民个人的工资薪金所得、劳务报酬所得、稿酬所得、特许权所得四项所得不实行综合所得税制,也不按年计算,还是分项按月或者按次计算。 56号公告要求,将个税法律中规定的年度综合所得税率表换算为月表,和年表一样分为七级,适用3%至45%的七级超额累进税率,并给出了每一级的速算扣除数(其实是年表速算扣除数除以12)。非居民每月的工资薪金所得、每次的劳务稿酬特许权使用费所得直接套用月表找到对应的级次税率和速算扣除数进行计算。 根据规定,在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住满一百八十三天的个人,为居民个人,其从中国境内和境外取得的所得,依法缴纳个人所得税。 在中国境内无住所又不居住,或者无住所而一个纳税年度内在中国境内居住不满一百八十三天的个人,为非居民个人,其从中国境内取得的所得,依法缴纳个人所得税。 |